Registro público independiente · Project Sun Rock / Por Derecho · no es una web de CajaSiete · sin afiliación ni apariencia de comunicación oficial de la entidad
PROJECT SUN ROCK · POR DERECHO
CAJASIETE · COMUNICACIÓN 6 · REVISIÓN INSTITUCIONAL

Una parte directamente afectada. Una persona informante desde 2021. Una cuestión de expedientes y trazabilidad.

Gil Marer / Aweswell Limited / Project Sun Rock · Por Derecho. Comparecemos como parte directa e indirectamente afectada por los hechos y sus consecuencias económicas y jurídicas y, de forma separada, en la capacidad declarada de persona informante / alertador que desde 2021 comunica a autoridades, reguladores, órganos profesionales y otros destinatarios competentes hechos, documentos y alegaciones que considera fundadas y de interés público.

La pregunta planteada ahora a CajaSiete es limitada: qué recibió la entidad, qué verificó, quién decidió, qué controles de conflicto e independencia aplicó y qué rastro institucional conserva.

Lectura institucional en 90 segundos

CAPACIDAD 1 · PARTE AFECTADA

Interés propio, directo y separado

Aweswell Limited y el perímetro Sun Rock sostienen que han sufrido perjuicios económicos, societarios, patrimoniales y procesales relacionados con el antiguo Sun Park y su evolución. Esta condición de parte afectada no se confunde con la capacidad de informante.

CAPACIDAD 2 · PERSONA INFORMANTE / ALERTADOR

Continuidad documentada desde 2021

El expediente preserva comunicaciones formales desde enero de 2021 sobre Sun Park / RIC Private Equity. La continuidad de comunicaciones precede a la Ley 2/2023 y continúa bajo los marcos actuales cuando resulten aplicables; esta página no presenta una condición protegida universal como si ya hubiera sido declarada por una autoridad.

No pedimos a CajaSiete que adjudique todo el conflicto Sun Park. Pedimos que pueda dar cuenta de sus propios registros, sus propias decisiones, sus propios controles de conflicto, su propia exposición y su propio tratamiento de la información recibida de una parte afectada que también viene comunicando alegaciones de interés público a órganos competentes desde 2021.
Documentado10 dic 2025 → 9/28 abr 2026 → 5/18 sep 2026

Garantías de independencia/conflicto, recepción, inadmisión, aportación CNMV y reafirmación.

Aún no explicado externamentePropiedad de la decisión · control de conflicto · audit trail

La ausencia de explicación externa no demuestra inexistencia de controles internos.

No se afirmaHipoteca = delito · Orion = coordinación · silencio = ilicitud

Asociación, financiación, recepción o proximidad no sustituyen la prueba individual.

Continuidad de comunicaciones como persona informante: desde enero de 2021

13 ENE 2021 · CNMV + AEAT

Primer hito regulatorio controlado

La comunicación a CNMV quedó registrada como 2021002141. Un registro telemático AEAT del mismo día documenta una denuncia tributaria sobre posible fraude de inversores mediante materialización de la RIC. Estos registros prueban entrada/recepción, no fraude ni una conclusión de fondo.

Abrir nodo documental 2021 →

2021 → 2026

La materia se amplió con documentos posteriores

El aviso de 2021 concernía RICPE/Sun Park, representaciones a inversores, título/control y RIC. La documentación posterior permitió separar además el expediente de incentivos regionales GC/836/P06 y una capa identificada como FEDER/ERDF. Esos elementos posteriores no se retrotraen artificialmente a lo que un destinatario conocía en 2021.

RICPE / HNT / GC836 → · Fondos UE / trazabilidad →

Cinco preguntas finitas para una respuesta institucional

1 · DECISIÓN¿Quién era competente?

Función que clasificó, propuso y adoptó la inadmisión de abril y la revisión/reafirmación de septiembre.

2 · CONFLICTOS¿Qué comprobación se hizo?

Qué función verificó independencia/conflictos y si se consideró inhibición, reasignación o segunda revisión.

3 · TRAZABILIDAD¿Qué rastro permanece?

Recepción, acceso, clasificación, evaluación, decisión, traslado, conservación, anonimización o supresión.

4 · DISTRIBUCIÓN¿Dónde llegó el escalado?

Qué funciones de Dirección, Consejo, Auditoría/Riesgos, Cumplimiento, PBC, Jurídico y Auditoría Interna lo recibieron.

5 · RESPUESTA¿Quién es dueño ahora?

Qué función coordina una respuesta consolidada, atribuible y compatible con confidencialidad y secreto de terceros.

Precisión sobre la Comisión de Auditoría y Riesgos. El reglamento publicado por CajaSiete no permite afirmar por sí solo que la Comisión tuviera que decidir la admisibilidad inicial de la comunicación 6. Su régimen del Canal Ético se refiere a denuncias válidas que han pasado por investigación. Si la comunicación fue excluida antes de esa fase, la pregunta correcta es más estrecha: qué función tenía la autoridad de umbral, bajo qué procedimiento, y qué mecanismo de gobierno o revisión independiente supervisa esa decisión. Reglamento publicado por CajaSiete →
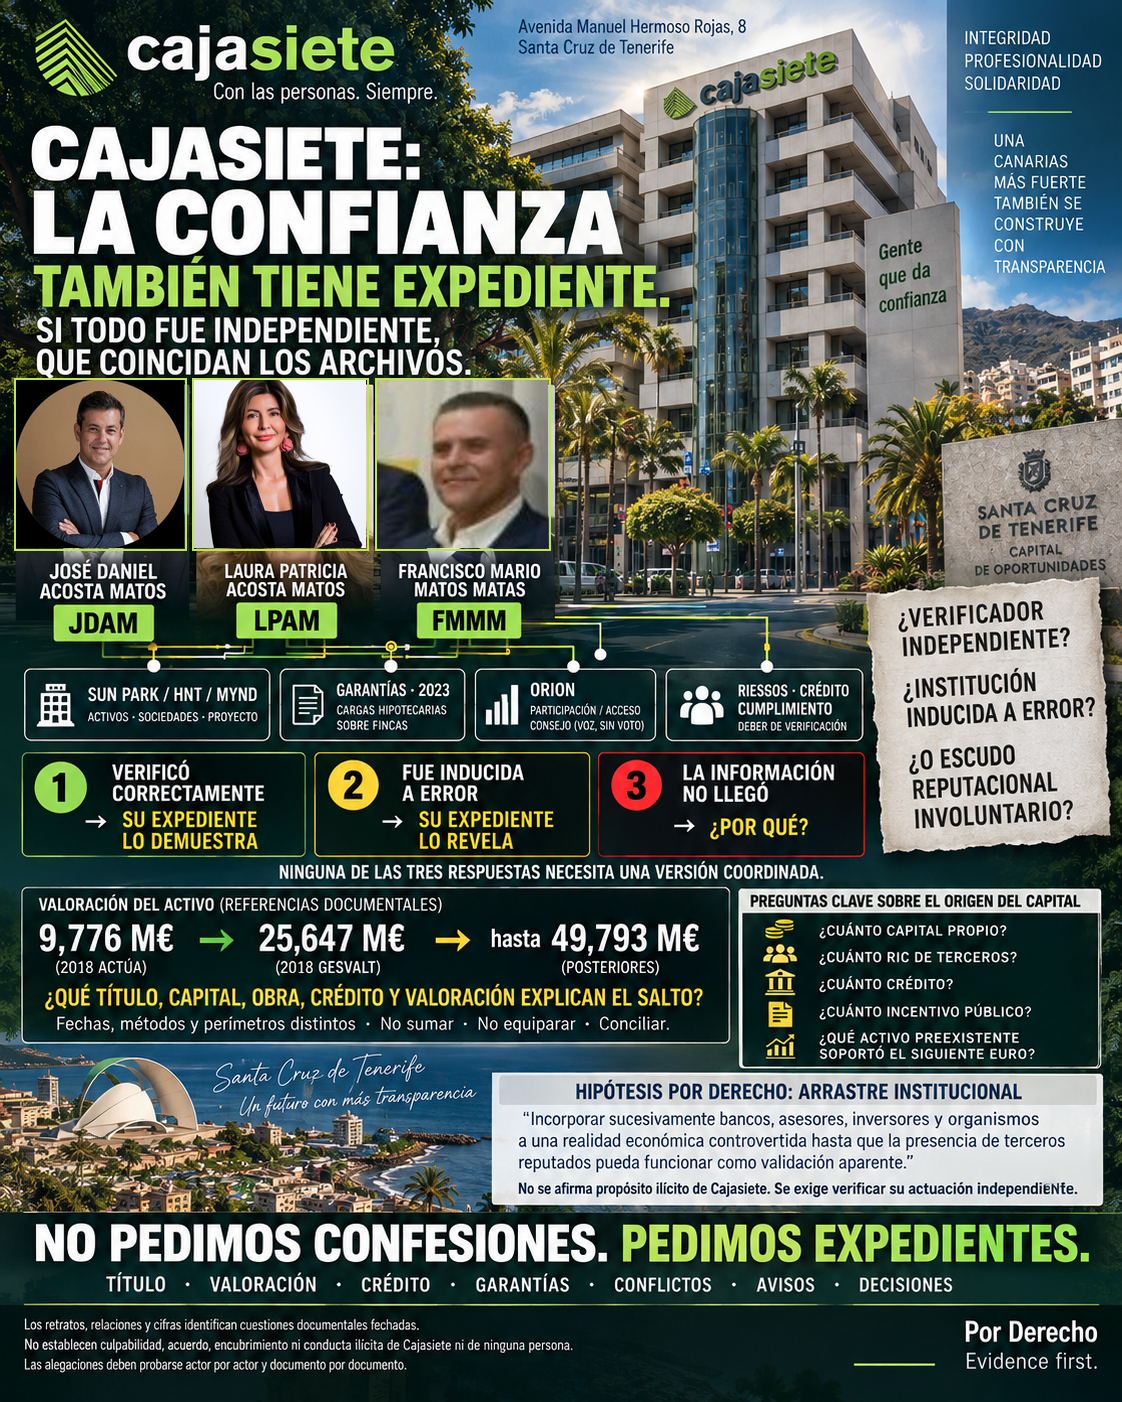
Material visual explicativo secundario · composición editorial, no documento de CajaSiete
Composición editorial independiente sobre expedientes y verificación; no es material corporativo de CajaSiete

Composición editorial independiente. No es una fotografía de un hecho ni una pieza corporativa de CajaSiete. Los retratos y líneas son ayudas de orientación y no acreditan coordinación, conocimiento común ni conducta ilícita. Abrir la página de verificación independiente →

LOS CONTROLES INDEPENDIENTES DEBEN DEJAR UN RASTRO INSTITUCIONAL.

Si funcionaron, el expediente puede demostrarlo. Si hubo información incompleta, puede revelarlo. Si hubo un fallo de routing, la trazabilidad puede explicarlo. Si no procede ninguna actuación adicional, la función competente puede identificar la base aplicada.

1. Relaciones y actuaciones de CajaSiete documentadas en este expediente

DOCUMENTADO · GARANTÍAS

3 octubre 2023 · Sun Park / HNT

El registro documental controlado del proyecto identifica cargas hipotecarias a favor de CajaSiete sobre varias fincas del antiguo Sun Park posteriormente vinculadas a Hotel New Trend / MYND Yaiza.

Falta cerrar: prestatario, principal efectivo, escritura, valoración, finalidad, órgano aprobador, disposiciones, garantías adicionales y perímetro completo.

DOCUMENTADO · ORION

Inversión y acceso corporativo

La documentación pública de Orion registra una participación de CajaSiete en el emisor en fechas determinadas y un derecho histórico de asistencia al consejo con voz y sin voto. El perímetro Acosta Matos aparece también en la estructura de Orion.

Participación, crédito y acceso informativo deben analizarse por separado; no prueban por sí mismos coordinación ilícita.

DOCUMENTADO · SISTEMA FINANCIERO CANARIO

Deuda pública / RIC

Documentación pública del Gobierno de Canarias preservada en el repositorio incluye a CajaSiete entre entidades financieras en operaciones de deuda/financiación de distintos ejercicios, incluidas rutas RIC. Esta capa amplía el mapa institucional, pero no prueba que esas operaciones públicas financiaran Sun Park.

DOCUMENTADO · CANAL ÉTICO

Decisiones sin firmante personal identificado

El banco aseguró independencia, confidencialidad y reasignación ante conflictos en diciembre de 2025; la comunicación 6 fue recibida en abril de 2026, inadmitida el 28 de abril con anuncio de destrucción, y la decisión fue reafirmada el 18 de septiembre tras nueva documentación oficial de CNMV.

La respuesta más reciente sigue sin identificar qué persona/órgano ejerció la decisión ni qué análisis de conflictos y trazabilidad la sustenta.

2. Cronología de responsabilidad del Canal Ético

Solicitud previa de independencia y conflicto

Gil Marer pidió confirmación de apertura, independencia, ausencia de conflicto, confidencialidad y protección antes de aportar el expediente estructurado. Fuente privada preservada; derivado público minimizado.

CajaSiete promete independencia, trazabilidad y recusación/reasignación

«Gestor del Canal Cajasiete» remitió al Sistema Interno de Información y afirmó independencia del Órgano de Cumplimiento Penal y gestores; si aparecía un conflicto, dijo que se aplicarían medidas de inhibición y reasignación.

Comunicación 6 recibida

La plataforma del Canal Ético confirmó la recepción y asignó identificador. No se publica aquí ninguna credencial de acceso.

Inadmisión + anuncio de destrucción

La plataforma comunicó inadmisión por información pública/rumor, posible conflicto personal ajeno a la organización, exclusión de ámbito e imposibilidad de investigar; anunció que la información sería destruida conforme a normativa. El anuncio no prueba destrucción efectiva ni su alcance.

Nueva prueba oficial de CNMV y preguntas de trazabilidad

Se aportaron dos documentos oficiales de CNMV y se pidió expresamente identificar el órgano independiente que valoraría el material, la referencia de incorporación, el análisis de conflictos y la preservación/anonimización/supresión jurídicamente procedente.

Reafirmación: «no altera» la decisión de abril

«Gestor del Canal Cajasiete» afirmó que la documentación adicional fue incorporada al expediente y que no apreciaba elementos que alterasen la decisión de abril; dijo que la aportación quedaba registrada con confidencialidad y acceso restringido. La respuesta no identifica al decisor, no explica el control de conflictos solicitado y no describe el rastro de decisión/preservación.

3. La pregunta de control institucional es finita y comprobable

No se pide presumir culpabilidad. Se pide determinar si la propia exposición financiera/corporativa de CajaSiete exigía una revisión independiente distinta; si la inadmisión evitó examinar hechos relevantes para relaciones propias del banco; quién tomó esa decisión; qué sabía cada función en cada fecha; y qué conducta siguió después del aviso.
TestPregunta que debe contestarse con documentos
Conocimiento¿Qué información sobre título, litigios, Concurso 36/2012, actores, valoraciones y explotación tenía CajaSiete cuando aprobó cada operación o aceptó cada garantía?
Conflicto¿La relación financiera con HNT/CAM, la inversión/acceso en Orion u otras relaciones exigían inhibición, reasignación o segunda línea independiente al recibir la comunicación 6?
Decisión¿Quién clasificó, quién propuso y quién aprobó la inadmisión del 28 de abril y la revisión/reafirmación del 18 de septiembre?
Base documental¿Qué documentos fueron examinados y cuál fue la motivación individualizada para cada causa de inadmisión?
Preservación¿Qué fue conservado, trasladado, anonimizado o suprimido; cuándo; por quién; con qué base; y qué metadatos/audit trail permanecen?
Conducta posteriorTras los avisos, ¿qué comprobaciones de riesgo, cumplimiento, partes vinculadas, crédito, valoración o gobierno fueron realizadas y con qué resultado?
Beneficio/perjuicio¿Qué operaciones, garantías, intereses, comisiones, inversión o exposición económica concreta se vinculan temporalmente a los hechos? Asociación no equivale a beneficio ilícito.

3A. Una misma cronología, controles jurídicos distintos

Regla de control: RIC, RICPE/CNMV, incentivos regionales y FEDER no son la misma fuente de financiación ni el mismo régimen jurídico. Su coexistencia tampoco prueba doble financiación, fraude o blanqueo. La cuestión para Cajasiete es más concreta: qué conoció el banco de cada capa cuando asumió exposición, aceptó garantías o recibió posteriores alertas, y cómo reconcilió esa información en crédito, riesgo, cumplimiento, PBC y gobierno.
CarrilHecho/control que ya existePregunta limitada para CajasieteReferencia pública
RIC / fiscalLa RIC es un incentivo fiscal sujeto a reglas de materialización, financiación y acumulación de ayudas. La normativa obliga a declarar ayudas/incentivos asociados al proyecto y contempla control de acumulación.¿El expediente crediticio/KYC identificó, cuando fuera material para la operación, el origen y estructura de capital RIC o de otras ayudas/incentivos que financiaban el mismo proyecto, y se conciliaron con deuda, aportaciones propias y garantías?Ley 19/1994 · RD 1758/2007
RICPE / CNMVEl registro público documenta el proyecto Sun Park/MYND dentro de RICPE y actuaciones de CNMV; la resolución de 22 enero 2026 delimita documentos que no constaban entre la documentación obtenida en aquellas actuaciones supervisoras.¿Las relaciones propias de Cajasiete con Orion y la posterior capa de garantías HNT/MYND fueron identificadas en el análisis de conflicto/independencia al revisar la comunicación 6 y el nuevo material CNMV?CNMV/RICPE · RICPE/Sun Park
Incentivos regionalesEl expediente público GC/836/P06 identifica inversión, subvención y empleo; el expediente completo, pagos, costes elegibles, otras ayudas y controles siguen siendo objetos de reconciliación.Si la ayuda era relevante para la capacidad financiera, obra, valoración, covenants o repago del proyecto, ¿qué información se incorporó al underwriting y qué comprobación se hizo sobre otras fuentes de financiación/ayuda?GC/836/P06 · DG Fondos Europeos
FEDER / ERDFEl expediente público del proyecto identifica una capa FEDER, pero siguen abiertos el programa exacto, operación, porcentaje, gasto certificado, pagos, auditorías y posibles correcciones.¿Consta en el expediente bancario la existencia y alcance del apoyo FEDER/ERDF si era material para la financiación, obra o valoración? Si no constaba, ¿se revisó tras las alertas?FEDER / SNCA · cadena RIC–incentivos–FEDER
Gobierno prudencialLa Ley 10/2014 exige líneas de responsabilidad claras, gestión/control/comunicación de riesgos, controles internos y prevención de conflictos; el Consejo responde de la eficacia del sistema.¿Qué órgano es dueño de esta revisión, qué funciones han actuado y qué medidas correctoras se adoptan si aparece una deficiencia de routing, conflicto o control?Ley 10/2014, art. 29 · Banco de España
PBC / AMLLa Ley 10/2010 exige examen especial escrito de hechos u operaciones complejos, inusuales o con indicios de simulación o fraude cuando concurran sus presupuestos.¿La función PBC evaluó si los hechos conocidos requerían un examen especial conforme a su procedimiento? No se solicita ni se debe revelar si existió una comunicación al SEPBLAC, por la prohibición legal de revelación.Ley 10/2010, arts. 17, 18 y 24

3B. Cuatro salidas lícitas: todas requieren un expediente

SALIDA 1

Los controles funcionaron

Cajasiete puede documentar qué verificó, quién lo verificó, qué conflicto descartó, qué órgano decidió y por qué. Ese resultado debe incorporarse fielmente al registro público.

SALIDA 2

Recibió información incompleta o incorrecta

Debe identificar qué dato faltó o resultó incorrecto, cuándo se detectó, qué impacto tuvo y qué corrección o escalado procede. Eso no convierte automáticamente al banco en responsable del dato recibido.

SALIDA 3

Falló el routing o el control

Debe identificar por qué la información no llegó a la función adecuada, preservar el rastro y corregir el proceso. Un fallo de routing no equivale por sí solo a dolo.

SALIDA 4

No procede más actuación

Cajasiete puede sostenerlo, pero debe identificar la función competente, la base aplicada y el control de conflictos que permite esa conclusión. Una firma genérica no sustituye esa explicación.

Diseño de control, documentación y corrección. Ninguna función tiene que acusar a otra. Cada función sólo debe registrar lo que hizo, lo que recibió, qué conflicto evaluó y qué escaló. Las respuestas compatibles se refuerzan entre sí; las incompatibles se convierten en cuestiones objetivamente verificables por auditoría o supervisión.

3C. Preguntas de control por función: una cuestión, una función responsable

FunciónPregunta de controlSalida documentable
Consejo Rector / Presidencia¿Ha recibido la cuestión y ha asegurado líneas claras de responsabilidad, independencia y prevención de conflictos?Fecha de conocimiento, órgano asignado, medidas de gobierno y seguimiento.
Comisión de Auditoría y Riesgos¿Ha revisado o asumido la supervisión del tratamiento del Canal Ético y de la exposición/riesgo relacionado?Confirmación de revisión, función instructora y estado; no se solicitan actas confidenciales.
Dirección General¿Ha asegurado que Cumplimiento, Riesgos, PBC, Auditoría Interna y Jurídico reciban la parte que les corresponde?Mapa de routing y propietario institucional.
Cumplimiento Normativo¿Qué riesgo de cumplimiento y conflicto se identificó y cómo se preservó la independencia?Análisis de conflicto, abstención/reasignación y conclusión limitada.
Riesgos¿Qué título, valoración, prestatario, garantía, fuentes de financiación/apoyo y litigios materiales constaban al aprobar o monitorizar la exposición?Confirmación de reconciliación interna, sin revelar secretos bancarios de terceros.
Control Global del Riesgo¿La segunda línea validó la consistencia entre crédito, valoración, garantías, partes relacionadas y nueva información adversa?Test independiente y cualquier remediación.
PBC / AML¿Se evaluó si los hechos conocidos activaban el deber interno de examen especial?Confirmación de que se aplicó el procedimiento correspondiente, sin revelar comunicaciones protegidas a SEPBLAC.
Auditoría Interna¿Puede reconstruirse quién accedió, clasificó, decidió, preservó, anonimizó o suprimió?Audit trail y test de diseño/eficacia de controles.
Asesoría Jurídica¿Qué procedimiento, base jurídica y límites de confidencialidad se aplicaron?Versión del procedimiento, fundamento y preservación legal.
Relaciones Institucionales¿Se distribuyó íntegramente el aviso a las funciones competentes?Confirmación de entrega/routing; no se le atribuye decisión de fondo.

4. La Ley 2/2023 exige un Responsable del Sistema y una arquitectura de gestión identificable

LEY 2/2023 · ART. 8

Responsable del Sistema

El órgano de gobierno designa una persona física Responsable del Sistema; si opta por órgano colegiado, debe delegar en uno de sus miembros las facultades de gestión y tramitación. Nombramiento y cese se notifican a la autoridad competente.

Texto consolidado BOE

LEY 2/2023 · ART. 26

Libro-registro

Los sujetos obligados deben disponer de un libro-registro confidencial de informaciones e investigaciones. No es público; la cuestión pública aquí es si la decisión tiene propietario y rastro, no pedir acceso indiscriminado a datos protegidos.

LEY 2/2023 · ART. 32

Datos, acceso y conservación

La norma delimita quién puede acceder a los datos y contempla supresión/anonimización bajo condiciones. Supresión de datos personales y desaparición de la trazabilidad de responsabilidad no son conceptos equivalentes.

CAJASIETE · DECLARACIÓN PÚBLICA

El banco dice que existe un Responsable

CajaSiete publica que ha designado un Responsable del Sistema Interno de Información y que entre los gestores del Canal está la Unidad Técnica de Cumplimiento Penal.

Canal Ético de CajaSiete · Compliance Penal

5. Escalado a funciones de gobierno y control identificables

La composición publicada por CajaSiete permite dirigir la cuestión a personas y funciones identificables, sin presumir que ninguna de ellas participó en los hechos históricos o en la decisión del canal.

Competencia interna publicada por la propia Caja. El Reglamento de la Comisión de Auditoría y Riesgos atribuye a la Comisión la supervisión del cumplimiento normativo, la investigación de conductas irregulares y reclamaciones de terceros y, expresamente, la responsabilidad sobre el Canal Ético y la toma de decisiones sobre los expedientes derivados de denuncias válidas que hayan pasado por investigación. Para la instrucción prevé apoyo técnico del Comité de Ética y Conducta y de Auditoría Interna. Por tanto, la cuestión de la comunicación 6 debe poder escalarse a una función de gobierno identificable y auditada; la firma genérica del canal no agota esa arquitectura de responsabilidad.

Reglamento de la Comisión de Auditoría y Riesgos · última revisión publicada 24/03/2025

Manuel del Castillo González
Presidente · Consejo Rector
María Dolores Pérez Martínez
Presidenta · Comisión de Auditoría y Riesgos
Samuel Cruz Palenzuela
Secretario · Comisión de Auditoría y Riesgos
Belinda Anta Jiménez
Vocal · Comisión de Auditoría y Riesgos
Luis Alberto Díaz Dorta
Director General
María Coromoto Trujillo Pérez
Directora de Cumplimiento Normativo
Sara González Febles
Directora de Auditoría Interna
Juan Miguel López Luis
Director del Área de Riesgos
Miguel Ángel Rivero Romero
Director de Control Global del Riesgo
Juan Alberto González Dorta
Director de Asesoría Jurídica
José Manuel Garrido García
Director de Relaciones Institucionales

Composición publicada por CajaSiete · diciembre 2025

6. Revisión institucional solicitada a Consejo, Auditoría y Riesgos, Cumplimiento y Auditoría Interna

  1. Consejo Rector: confirmar recepción y asignar propietario institucional de esta revisión; preservar la independencia respecto de cualquier exposición o relación comercial relevante.
  2. Comisión de Auditoría y Riesgos: abrir una revisión de gobierno del tratamiento de la comunicación 6 y de la respuesta de 18 de septiembre; dejar constancia en acta de las conclusiones y medidas.
  3. Responsable del Sistema / Cumplimiento: confirmar si el RSII es persona individual u órgano colegiado; confirmar la notificación de su nombramiento a la autoridad competente; identificar al menos la función/persona con responsabilidad decisoria o explicar la base legal concreta para no hacerlo.
  4. Conflictos: documentar qué comprobación se hizo antes de la inadmisión y si se consideró inhibición/reasignación conforme a la garantía dada el 10 de diciembre de 2025.
  5. Auditoría Interna: verificar el audit trail de recepción, acceso, clasificación, evaluación, decisión, comunicaciones, conservación, anonimización y eventual supresión.
  6. Riesgos: reconstruir las exposiciones Cajasiete relevantes respecto de Sun Park/HNT/MYND, Orion y perímetros relacionados por operación, fecha, prestatario, garantía, tasación, aprobador, partes vinculadas, disposición y amortización.
  7. Asesoría Jurídica: identificar la versión del procedimiento interno aplicada a la comunicación 6 y la base de cada motivo de inadmisión y de cualquier destrucción/anonimización.
  8. Preservación: conservar lícitamente metadatos, logs, actas, controles de conflicto, registros de reasignación, decisiones y referencias cruzadas; no se solicita conservar datos cuya supresión sea legalmente obligatoria.
  9. Respuesta: emitir una respuesta única, documentada y atribuible que distinga hechos, límites de confidencialidad, decisiones y puntos aún abiertos.

7. Vías externas reservadas, por competencia

Autoridad Independiente de Protección del Informante

Para cuestiones relativas al Sistema Interno de Información, Responsable del Sistema y garantías de Ley 2/2023, con determinación expresa de competencia cuando proceda.

AIPI

Banco de España

CajaSiete figura como entidad de crédito ES3076. La cuestión prudencial sería gobierno, control interno, independencia de cumplimiento, conflictos y trazabilidad, no convertir una controversia privada en una conclusión supervisora.

Registro BdE

ECB / SSM

Ruta reservada si los hechos alcanzan normativa prudencial de la UE o requieren canalización supervisora adicional. No se afirma aquí competencia material sobre cada alegación.

Autoridades penales / concursales

La eventual relevancia penal, concursal o patrimonial depende de hechos individualizados, conocimiento, deber, causalidad, beneficio/perjuicio y prueba admisible. Esta página no sustituye una denuncia ni una resolución.

8. Límites probatorios y derecho de corrección

Lo que esta página no afirma: no declara que CajaSiete financiara la adquisición original de 2018; no equipara carga hipotecaria con efectivo dispuesto; no presume que todos los miembros del Consejo conocieran la comunicación; no declara que la destrucción anunciada se consumara; no atribuye dolo o delito por participación en Orion, por crédito o por relación institucional.

Lo que sí sostiene como cuestión documentada: existe una combinación verificable de exposición financiera/corporativa, recepción de una alerta que afectaba a ese mismo entorno y decisiones posteriores comunicadas sin identificar externamente al dueño de la decisión ni explicar el análisis de conflictos y trazabilidad solicitado. Eso justifica solicitar una respuesta institucional atribuible, dentro de los límites legales de confidencialidad.

Fuentes y enlaces de control