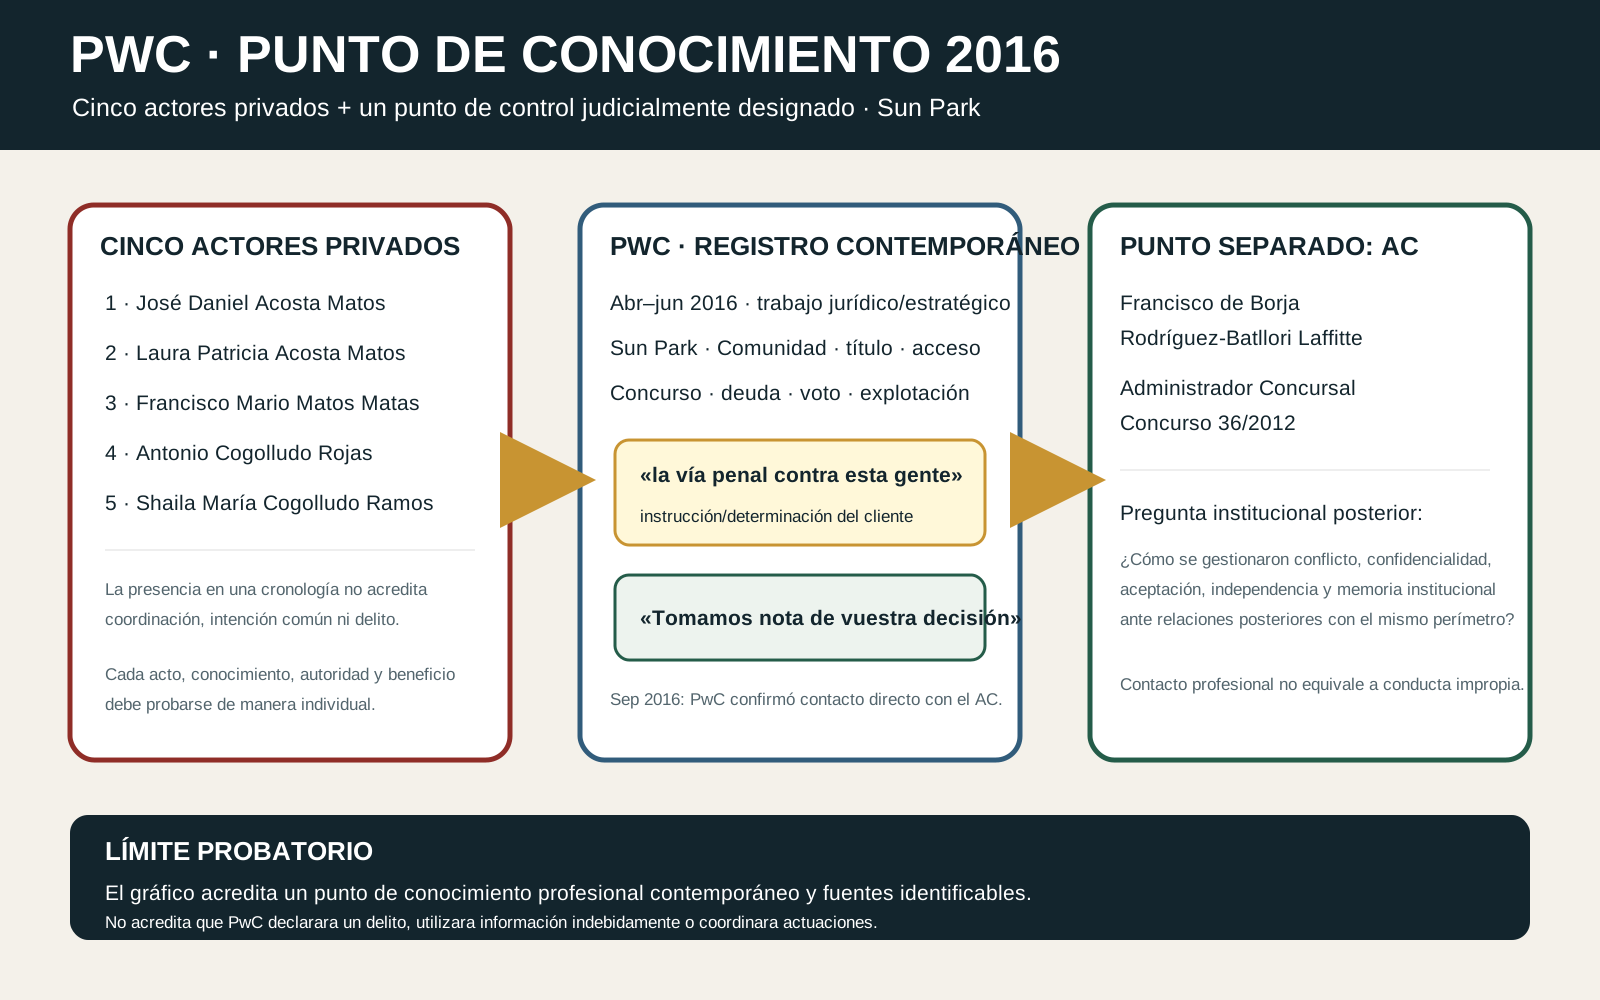
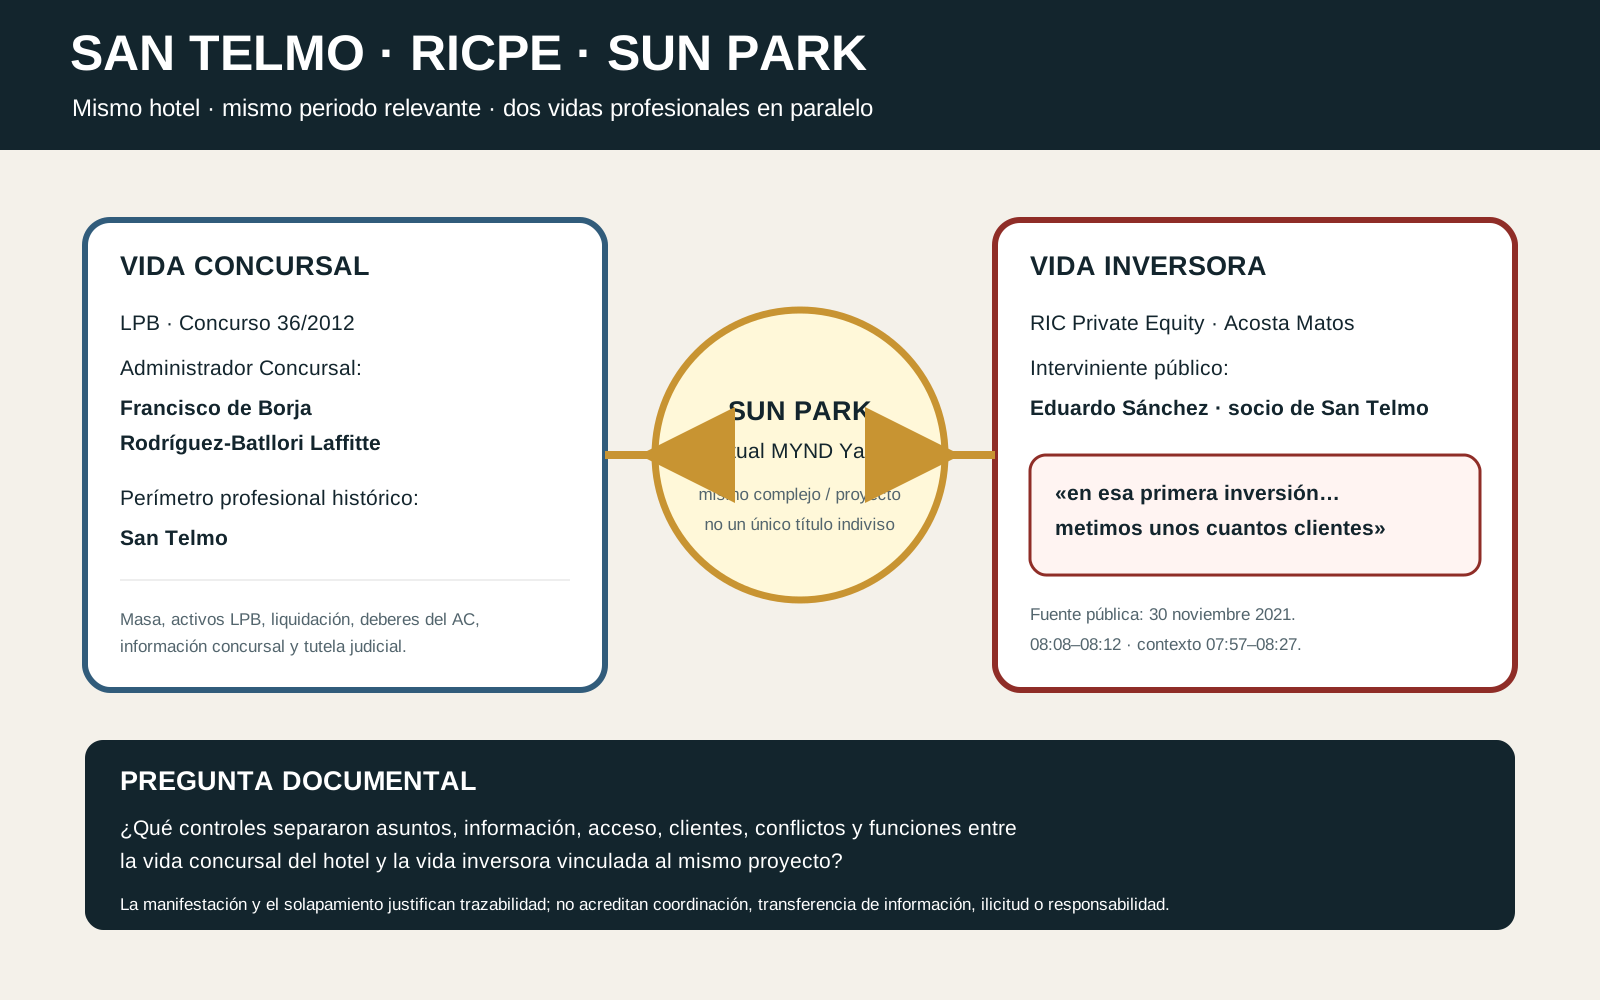
La Sección de Recursos confirmó que la aportación de cinco archivos con entrada el 29 de julio fue unida a Alzada 286/2026. También incorporó el 21 de agosto los dos anexos gráficos posteriores y el enlace audiovisual. El estado actual fue descrito expresamente como «en trámite».
PRIMERA LECTURA INSTITUCIONAL
Compruebe el registro finito antes de valorar la alegación más amplia.
Use la misma base probatoria controlada para examinar el estado de las fuentes, el material contrario, el ámbito procesal y los vacíos abiertos.
Límite. La navegación no establece acumulación, recepción, admisibilidad, conocimiento, dependencia, ilicitud ni fondo.
ACTUALIZACIÓN INSTITUCIONAL · 20–21 AGOSTO 2026 · CONTROL POR FUENTES
Dos carriles separados: Fiscalía para la investigación penal/económica; CGPJ para integridad del expediente, transmisión y clasificación funcional.
El registro es ahora más estrecho y preciso. La Sección de Recursos del CGPJ ha confirmado la unión de las aportaciones identificadas a Alzada 286/2026, mientras que los acuses centrales del Ministerio Fiscal acreditan únicamente recepción. Ningún desarrollo decide el fondo.
Recursos: paquete de cinco archivos + dos anexos posteriores + enlace audiovisual incorporados · Alzada «en trámite»
HECHO SOBREVINIENTE · 18 SEPTIEMBRE 2026
DP 1901 ya tiene un acto Fiscal identificado por fecha y una resolución judicial posterior.
Este hecho puede prepararse como aportación sobrevenida a Alzada 286/2026 si se autoriza formalmente. No se ha enviado por esta actualización del repositorio. La cuestión para el CGPJ sigue siendo clasificación funcional, trazabilidad y funcionamiento institucional, no sustituir el recurso penal ni decidir culpabilidad.
Abrir actualización DP 1901 → · Abrir DIP 2/2026 digitalizado → · Matriz de discrepancias →
CGPJ · DI 169/2026 · Alzada 286/2026
Un expediente de alzada confirmado, un mensaje de enrutamiento no confirmado y una dirección fallida.
Se envió una comunicación solicitando que cualquier cuestión de funcionamiento del órgano o servicio se canalice por la función competente, sin convertirla en revisión del mérito jurisdiccional. No se localizó aviso de fallo, pero no se ha confirmado recepción, asociación ni traslado funcional.
Un aviso final indica que la dirección general de Información no fue encontrada o no podía recibir correo. Este intento no puede tratarse como checkpoint válido. El fallo no prueba bloqueo deliberado ni la inexistencia de otro cauce institucional válido.
A · Integridad — confirmada
El paquete identificado de cinco archivos de 28/29 de julio, los dos anexos posteriores y el enlace audiovisual constan ya incorporados a Alzada 286/2026.
B · CGPJ → TSJ — abierto
Sigue pendiente reconciliar la salida del CGPJ con la manifestación del TSJ de que a 20 de agosto no constaba allí la recepción de la comunicación de DI 169/2026: salida, canal, destinatario, identificador, documentos y estado de entrega.
C · Clasificación — abierta
La resolución final todavía puede requerir distinguir mérito jurisdiccional, disciplina judicial, funcionamiento/Inspección, LAJ/Oficina Judicial y materias externas al CGPJ.
MINISTERIO FISCAL · ENRUTAMIENTO DIFERENCIADO
La recepción central está confirmada; asignación, admisión y fondo siguen abiertos.
La capa profesional/económica fue dirigida separadamente a funciones territoriales, provinciales, superiores, centrales y especializadas, manteniendo diferenciados los módulos privado/extraconcursal, judicial/aforado, económico-fiscal y profesional/informativo.
Audiencia Nacional · Exp. Gub. 86/2026
La comunicación posterior separó tres carriles: la remisión penal a Arrecife; el procedimiento contencioso-tributario Pink/AEAT; y otros antecedentes institucionales. También distinguió material ya incluido el 2 de agosto de fuentes profesionales verdaderamente posteriores.
Control: el litigio Pink/AEAT acredita un cauce tributario real, no prueba por sí solo la hipótesis penal sobre procedencia privada, transmisión o aprovechamiento de información.
Anticorrupción
La Fiscalía Especial acusó recibo y señaló que la comunicación estaba pendiente de admisión, identificando el requisito de firma/e-identificación para dar curso a una denuncia escrita o telemática.
Control: acuse ≠ admisión a trámite ≠ investigación ≠ decisión de fondo. El paso procesal inmediato es una subsanación de firma que mantenga el alcance existente.
PAQUETE DE FUENTES
Dos índices visuales y una fuente audiovisual, con límites expresos.
Pasaje relevante aprox. 08:08–08:12 · contexto de control 07:57–08:27.
CONTROLES CRÍTICOS ABIERTOS
Sólo los pasos finitos restantes.
CGPJ
Reconciliar la salida CGPJ con el registro de entrada del TSJ; esperar cualquier respuesta funcional de Secretaría General; preservar la resolución final de Alzada 286/2026. No reenviar el material ya confirmado como unido.
Fiscalía
Subsanar la firma/formalización de Anticorrupción; obtener la referencia receptora de Arrecife cuando corresponda una solicitud finita de estado; esperar la gestión/enrutamiento de FGE sin otro duplicado central inmediato.
Registros profesionales y supervisores
Dejar transcurrir las ventanas de respuesta de PwC, Grant Thornton y RSM. Leer y preservar la información adicional del canal ético RICPE antes de caracterizar su respuesta o realizar otra escalada amplia.
Corrección y contradicción. Si una institución, firma o persona afectada aporta un registro primario que corrija, complete o contradiga esta secuencia, el registro debe actualizarse. Las fuentes nativas y los expedientes oficiales controlan sobre esta síntesis pública.