Se envió en el hilo existente contexto urgente RPL 3304/R33 y petición de preservación. La revisión acotada hasta 22 septiembre no localizó respuesta sustantiva.
PRIMERA LECTURA INSTITUCIONAL
Compruebe el registro finito antes de valorar la alegación más amplia.
Use la misma base probatoria controlada para examinar el estado de las fuentes, el material contrario, el ámbito procesal y los vacíos abiertos.
Límite. La navegación no establece acumulación, recepción, admisibilidad, conocimiento, dependencia, ilicitud ni fondo.
MINISTERIO FISCAL · AFORAMIENTO · CUSTODIOS PROFESIONALES · TRAZABILIDAD
Nueve comunicaciones personalizadas ya remitidas: qué recibió cada órgano y qué sigue abierto.
El 20 de agosto de 2026 se completó una secuencia individualizada hacia Arrecife, Las Palmas Provincial, Fiscalía Superior de Canarias, Inspección Fiscal, Fiscalía General del Estado, Secretaría Técnica, Delitos Económicos, Anticorrupción y Fiscalía de la Audiencia Nacional. No fue un correo masivo: cada destinatario recibió un objeto propio, los mismos límites probatorios, dos visualizaciones españolas y el enlace controlado al webinar.
9 comunicaciones enviadas · sin rebote localizado · 1 subsanación de firma abierta
Límite de precisión. Envío no equivale a admisión, reparto, incorporación, investigación o decisión. La intervención de una firma, un contacto profesional o la introducción de clientes no prueba transmisión de información, influencia indebida, corrupción ni responsabilidad.
TRES CUSTODIOS PROFESIONALES · ACTUALIZACIÓN · 21–22 SEPTIEMBRE 2026
Una actualización procesal común; tres motivos documentales distintos; ninguna alegación colectiva.
La actualización se incorporó a NNR4-1025C2F66. No se localizó respuesta sustantiva; la ventana de septiembre comunicada por RSM sigue abierta.
La actualización se incorporó al hilo existente. Se localizó una respuesta automática de ausencia, que no es respuesta sustantiva ni posición sobre el fondo.
Límites comunes. El 22 septiembre se corrigió el nombre a Aweswell Limited (literal registral AWESWELL LIMITED, compañía 07716847). El silencio no es admisión. Recepción no equivale a revisión. Una relación profesional no transfiere conocimiento, intención, conducta ni responsabilidad penal alegados de otro actor. R33 sigue siendo un escrito de parte.
Resultado del control 360
La arquitectura actual separa cuatro módulos
Privado / extraconcursal
Judicial / aforado
Profesional / información
Económico / fiscal / fondos
Módulo aforado verificado. DIP 2/2026 identifica al menos un módulo relativo al Magistrado del Juzgado de lo Mercantil n.º 1 de Las Palmas y explica el fuero por el artículo 73.3.b LOPJ. Esto no prueba delito ni absorbe el mecanismo privado. EG 112/2026 requiere aclaración porque afirma que no se concreta persona aforada y, al mismo tiempo, utiliza DIP 2/2026 y las actuaciones judiciales para caracterizar el objeto “real” del escrito posterior.
La formulación institucional empleada en los correos no afirma que el perímetro Acosta Matos ejerciera corrupción, presión o influencia ilícita. Pide confirmar o descartar, actor por actor, si existieron canales de acceso, interlocución o transmisión de información capaces de afectar la formación, selección, circulación o recepción de hechos y documentos.
Matriz de comprobación: PERSONA → ENTIDAD → CAPACIDAD → CONTACTO → INFORMACIÓN → DOCUMENTO → DESTINATARIO → USO O DECISIÓN → EFECTO → BENEFICIARIO.
Tres custodios profesionales
Qué puede preservarse y qué no debe inferirse
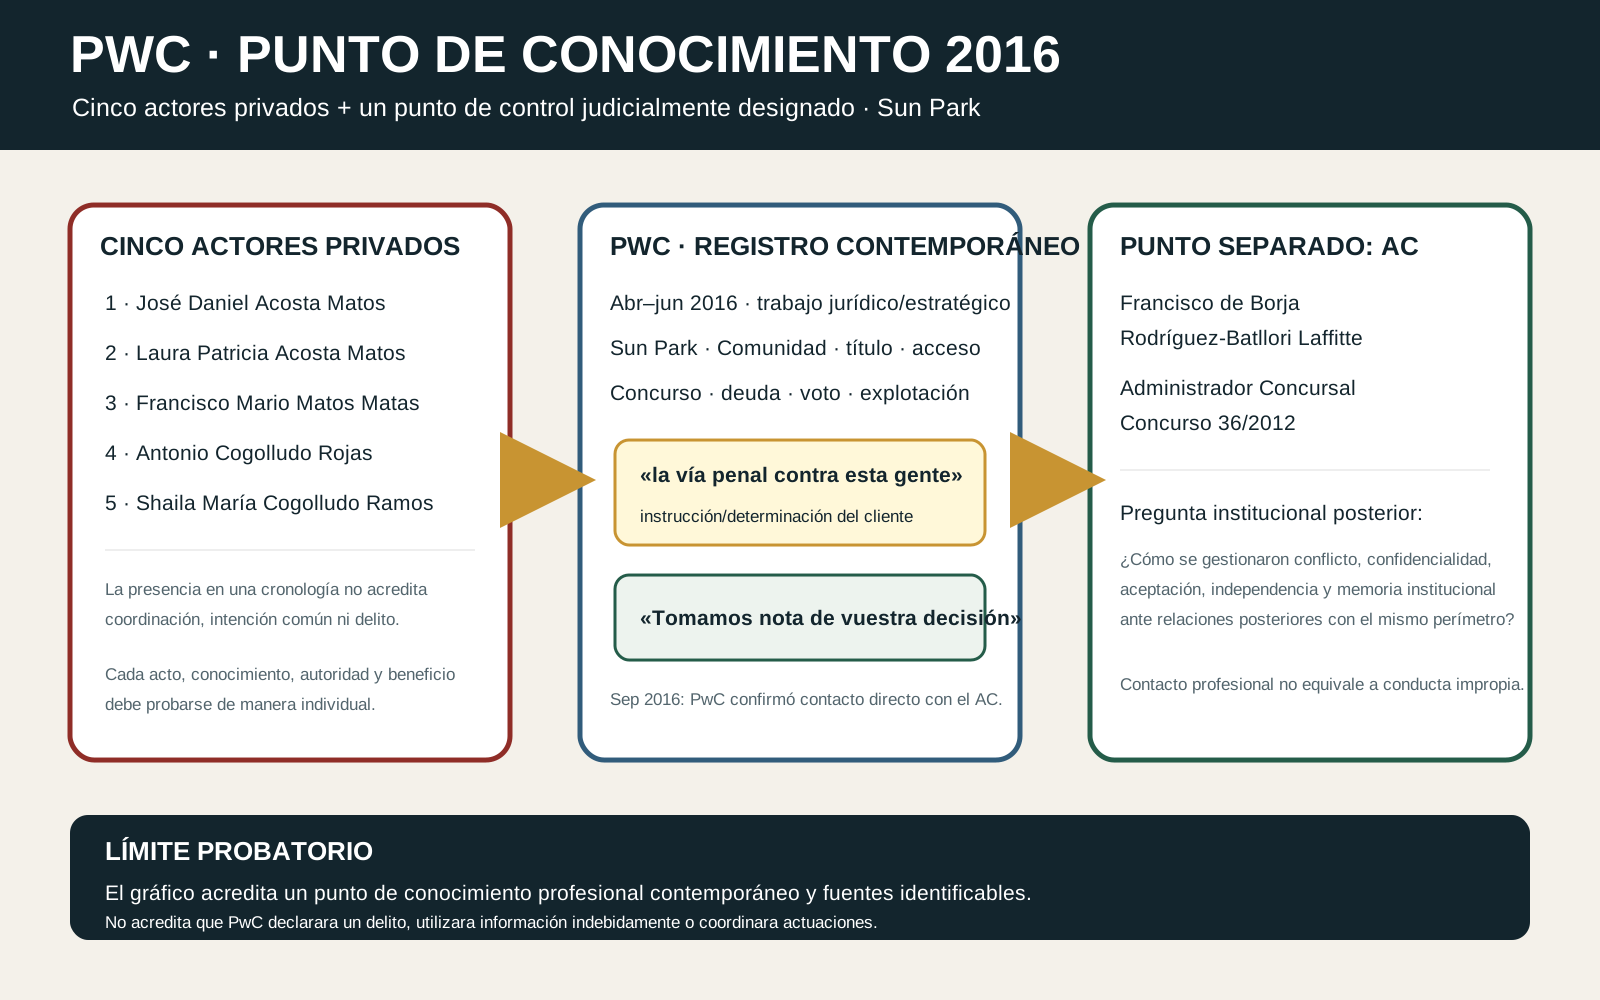
PwC
El registro contemporáneo de 2016 recoge conocimiento del conflicto Sun Park, la instrucción del cliente de seguir «la vía penal contra esta gente», el acuse «Tomamos nota de vuestra decisión» y contacto directo posteriormente confirmado con el Administrador Concursal.
Diligencia finita: entidad, códigos de asunto, notas, comunicaciones, conflictos, Legal/Risk, facturación, accesos y custodios.
No es una conclusión de PwC sobre delito y el contacto no es irregular por sí mismo.
Grant Thornton
En 2020 existieron una comprobación de conflicto, un NDA con Grant Thornton Advisory, S.L.P. y términos de un posible encargo forense. Después se reconoció una relación profesional/comercial del Administrador Concursal con una entidad asociada en Canarias.
Diligencia finita: entidad, fechas, onboarding, disponibilidad del archivo, accesos, aceptación, independencia y separación.
La propuesta no prueba que el encargo comenzara ni que el archivo fuera consultado después.
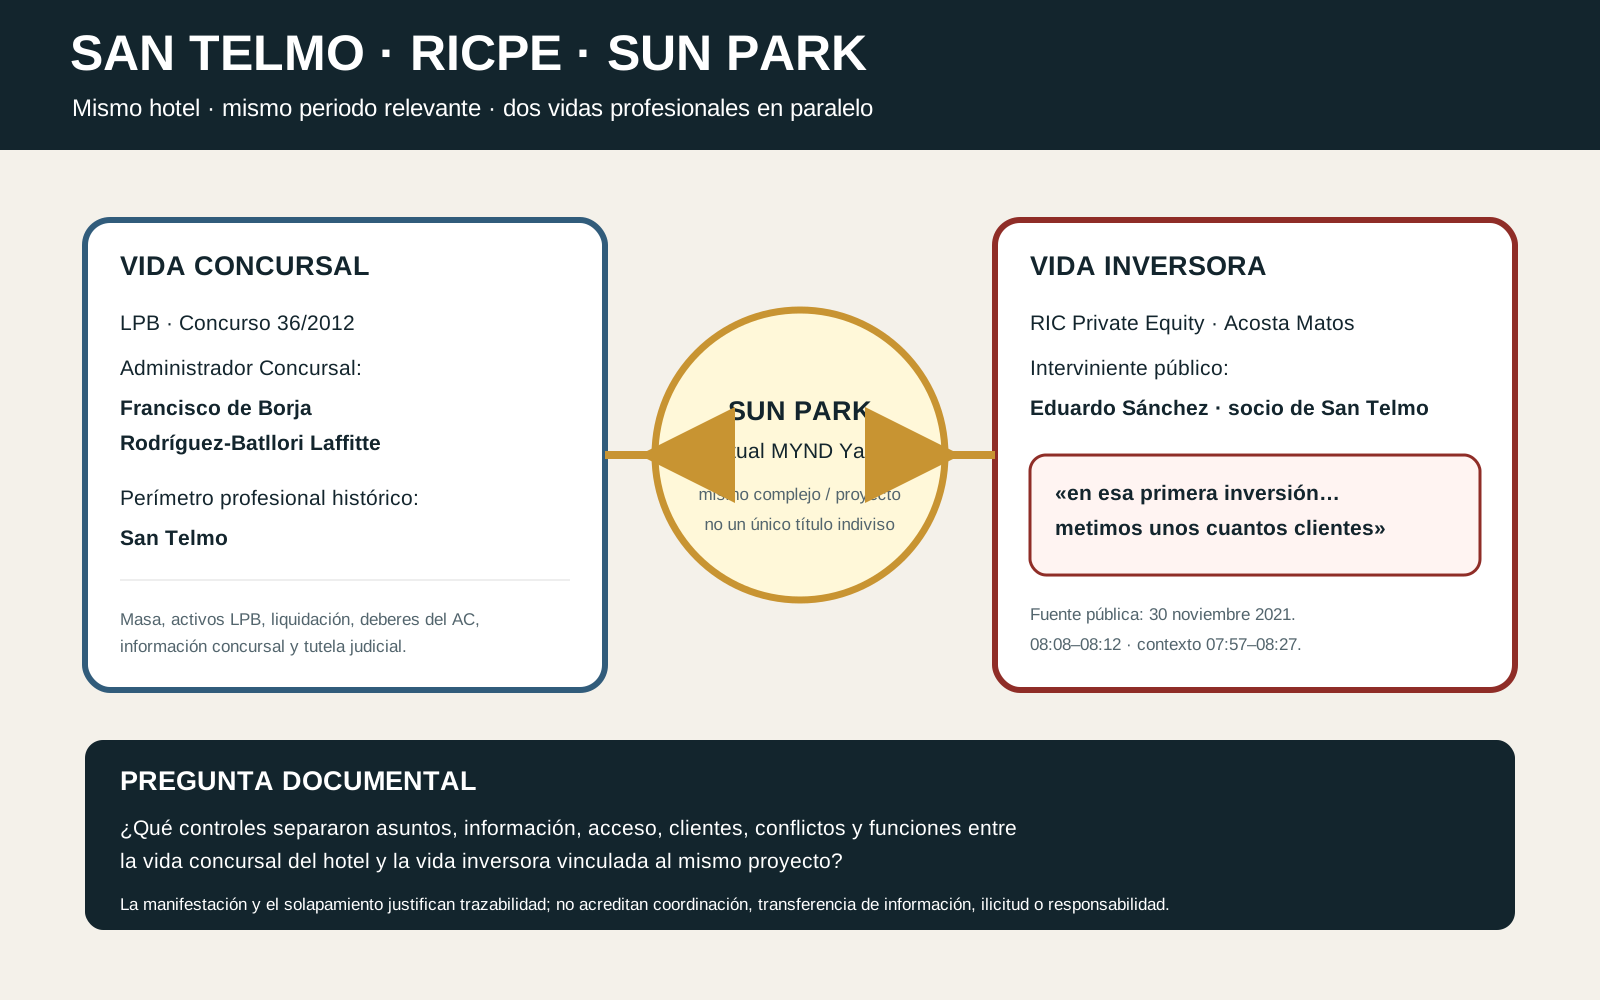
RSM / San Telmo
La revisión ética NNR4-1025C2F66 recibió la fuente en la que Eduardo Sánchez manifestó que «en esa primera inversión… metimos unos cuantos clientes». El contexto controlado conecta la conversación con RICPE / Acosta Matos / Sun Park.
Diligencia finita: asuntos, introducción de clientes, KYC, conflictos, accesos, comunicaciones, facturación/referrals y separación de información.
No prueba coordinación con el Administrador Concursal, transmisión de información, ilicitud o responsabilidad.
Fuente audiovisual común
Manifestación aprox. 08:08–08:12 · contexto 07:57–08:27.
Abrir vídeo en 08:08Manifestación aprox. 08:08–08:12 · contexto 07:57–08:27.
Registro público de transmisión
Nueve destinatarios, nueve funciones diferentes
| Orden | Destino | Objeto propio | Estado público controlado |
|---|---|---|---|
| 1 | Fiscalía de Área de Arrecife | Exp. Gub. 86/2026, evidencia territorial, preservación y diligencias locales. | Enviado; referencia receptora pendiente. |
| 2 | Fiscalía Provincial de Las Palmas | DI 22/2026, corpus de DP 1901/2026, custodia y coordinación con Arrecife. | Versión controlante enviada; duplicado corregido por escrito. |
| 3 | Fiscalía Superior de Canarias | EG 112/2026, errores materiales, aforamiento, separación de objetos y remisión. | Versión controlante enviada; duplicado corregido y trazabilidad añadida. |
| 4 | Inspección Fiscal | Clasificación, reparto, custodia, incorporación, remisión y coherencia. | Enviado por canales centrales; registro/traslado pendiente. |
| 5 | Fiscalía General del Estado | Coordinación central y responsable operativo por módulo. | Enviado; asociación pendiente. |
| 6 | Secretaría Técnica | ST 553/2026 / ST 104/2025 y destino técnico. | Enviado; respuesta técnica pendiente. |
| 7 | Delitos Económicos | Matrices de activo, ingresos, información, financiación y beneficiario. | Enviado por canales centrales; traslado funcional pendiente. |
| 8 | Fiscalía Anticorrupción | Competencia especializada y perímetro económico/fiscal/profesional. | Acuse recibido; pendiente de admisión hasta firma electrónica. |
| 9 | Fiscalía de la Audiencia Nacional | Trazabilidad de la remisión a Arrecife y separación Pink/AEAT. | Enviado; asociación/traslado y prueba de entrega pendientes. |
Control de versiones. En Las Palmas Provincial y Fiscalía Superior se transmitió además una versión anterior. En ambos casos se remitió inmediatamente una aclaración escrita identificando la versión controlante. El historial se conserva completo; no existe una ambigüedad editorial sobre cuál es la posición vigente.
Procedencia y efecto
Pink / AEAT / Audiencia Nacional: tres cauces que no deben fusionarse
Exp. Gub. 86/2026
Comunicación penal sobre procedencia privada, transmisión y efectos; remitida por Fiscalía AN a Arrecife. Pink/Patricia/AEAT ya formaba parte del paquete de 2 de agosto.
Pink contra AEAT
Recurso contencioso-administrativo separado sobre actos tributarios y garantías procesales. No decide por sí mismo la procedencia privada o la relevancia penal de la información.
DP 91/2023 / Rollo 120/2024
Correspondencia anterior relativa a informes fiscales en otro procedimiento. Es antecedente institucional, no el mismo expediente.
Cadena a comprobar: FUENTE PRIVADA ATRIBUIDA → MANIFESTACIÓN → TRANSMISIÓN/INCORPORACIÓN → USO POR AEAT → ACTO TRIBUTARIO → DERIVACIÓN/EJECUCIÓN → DAÑO → POSIBLE BENEFICIO PRIVADO.
Las fuentes profesionales posteriores identifican custodios adicionales. No prueban esa cadena.
Abrir el control completo Pink / AEAT / Audiencia Nacional →
Respuesta y próximos hitos
Una subsanación concreta; las demás respuestas siguen abiertas
Anticorrupción. Acusó recibo e indicó que la aportación está pendiente de admisión hasta que se presente con firma electrónica válida. Es una exigencia formal de subsanación, no una decisión sobre el fondo.
La búsqueda no localizó fallos de entrega de los nueve correos controlantes. Tampoco localizó todavía respuestas sustantivas de los otros ocho destinos. En cuanto a las firmas, sólo se localizaron respuestas automáticas de ausencia de PwC y Grant Thornton; el plazo anunciado por RSM seguía abierto.
Próximos controles fiscales
Subsanación firmada a Anticorrupción; referencias receptoras; asociación con DI 22/2026, EG 112/2026 y ST; prueba de remisión AN→Arrecife; identificación del fiscal o unidad responsable; y respuestas individualizadas.
Próximos controles probatorios
Preservación de asuntos, accesos, KYC, conflictos, correos, metadatos, facturación, registros de introducción de clientes y contraste con ATLANTE y las cadenas judiciales 2018/2021–2022.