FUENTE ADMINISTRATIVA · 22 MAR / 6 ABR 2022 · CINCO PÁGINAS

La diligencia AEAT fija una fuente y una cadena; no convierte sus manifestaciones en hechos probados.

Vigilancia Aduanera documentó una visita a Sun Park, cuatro fotografías y un relato empresarial sobre titularidad, explotación, Booking, denuncias, adjudicación y registro turístico. Su valor decisivo está en separar la observación oficial de las manifestaciones de terceros y comprobar después qué adoptó AEAT.

Fuente íntegra localizada · copia pública neutral

Resultado de la auditoría. La diligencia identifica expresamente a Laura Acosta Matos, pero no nombra al interlocutor empresarial masculino. El documento prueba que las manifestaciones fueron recogidas; no prueba por sí solo su exactitud, falsedad, intención ni efecto tributario.
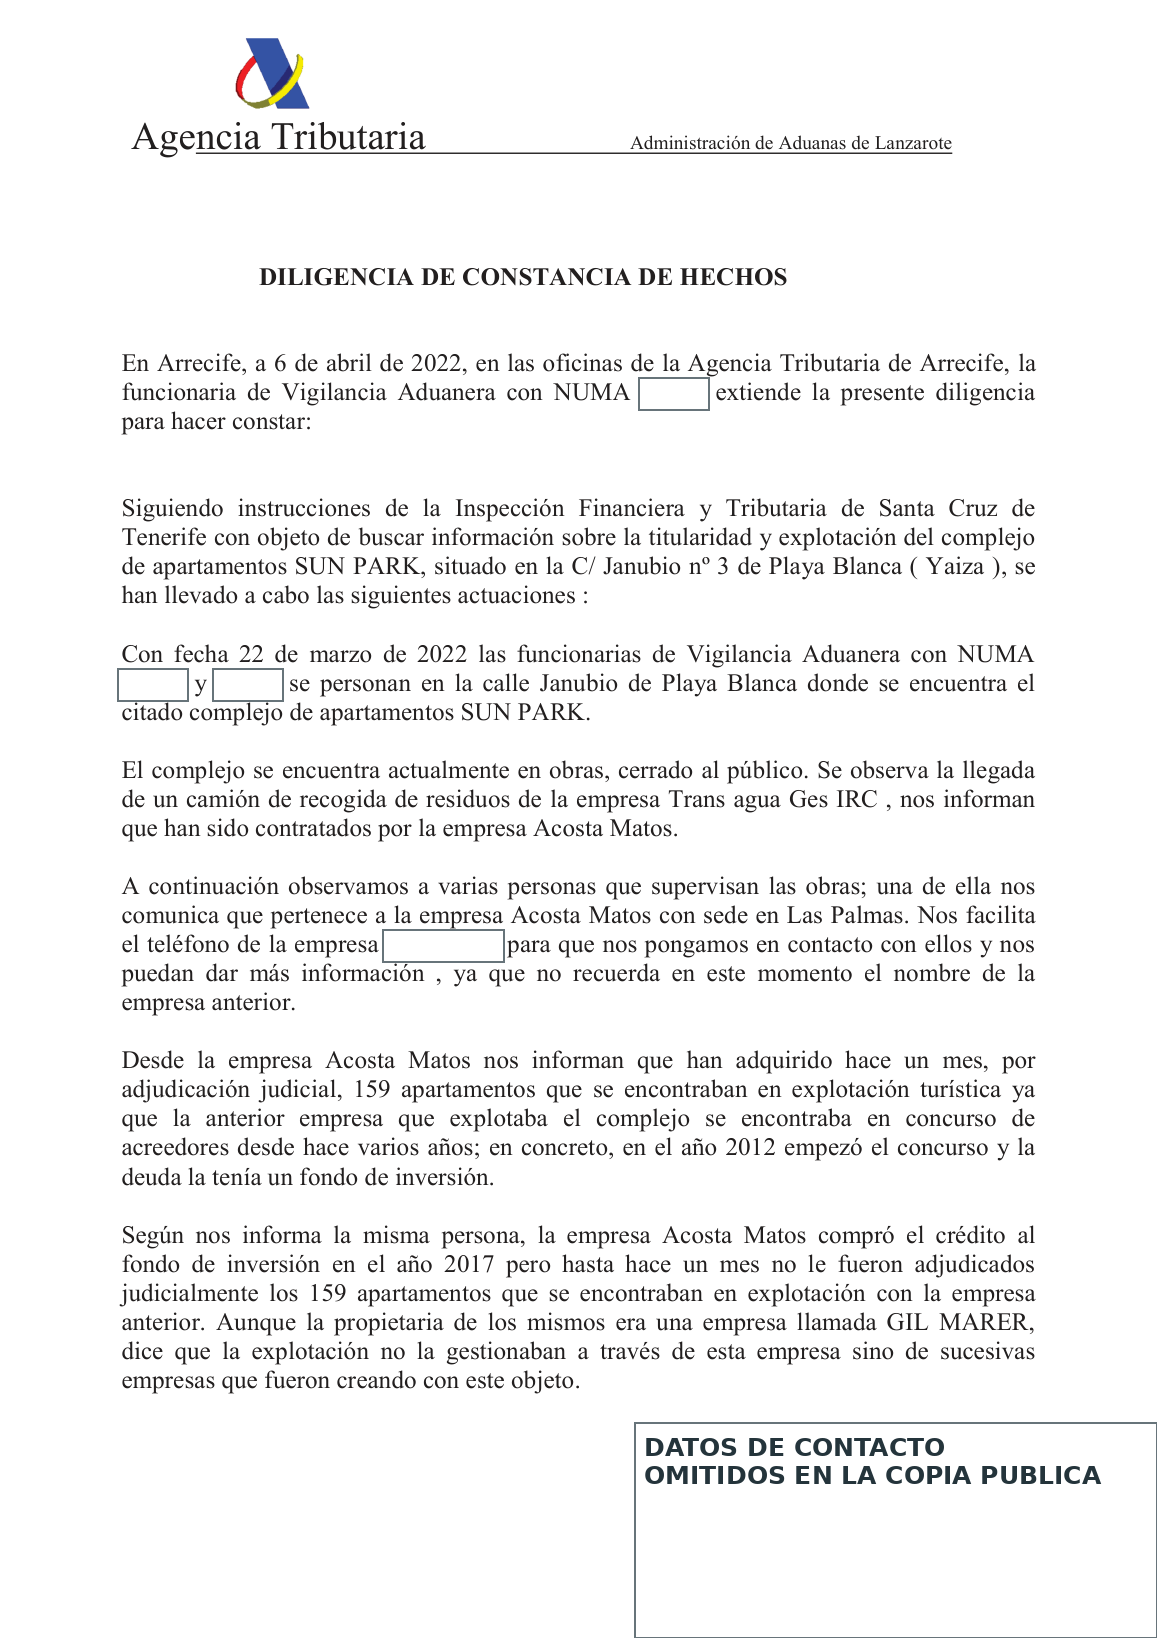
Primera página de la diligencia AEAT de 6 de abril de 2022, copia pública con identificadores y contactos omitidos
Copia pública: resaltados posteriores, NUMA, contactos y firmas suprimidos; texto sustantivo conservado.

Lectura controlada

Cuatro conclusiones que sí permite el documento

1 · Observación oficial de marzo de 2022

Las funcionarias dejaron constancia de que el complejo estaba en obras y cerrado al público el 22 de marzo de 2022. Las páginas 3 y 4 conservan cuatro fotografías de aquella visita.

Hecho documental directo, limitado a esa fecha.

2 · Canal empresarial diferenciado

Una persona localizada en el recinto facilitó un teléfono empresarial. La diligencia recoge después un relato de un interlocutor masculino sin identificar y, separadamente, manifestaciones atribuidas a Laura Acosta Matos.

La identidad del varón sigue abierta.

3 · Error visible de persona y entidad

La página 1 habla de «una empresa llamada GIL MARER». Gil Marer es una persona física; la propia página 2 identifica a Luchy Playa Blanca, S.L.U. como propietaria de los 159 apartamentos. La confusión exige controlar cada persona jurídica y capacidad.

Contradicción interna objetiva.

4 · Registro no equivale a ingreso

La diligencia recita una historia turística 1991–2014. Esa historia es relevante, pero no acredita por sí sola quién facturó, cobró reservas, controló cuentas o recibió renta hotelera en 2017–2018.

Prueba formal importante, no conclusión económica completa.

Atribución exacta

Quién dijo qué y qué falta para comprobarlo

FuenteContenido recogidoQué acreditaPrueba todavía necesaria
Funcionarias de Vigilancia AduaneraVisita, obras, cierre al público, personas que supervisaban y cuatro fotografías.Observación oficial directa del estado visible el 22 de marzo de 2022.No reconstruye 2017–2018 ni identifica por sí sola operador, cuenta o ingreso.
Persona no identificada en el recintoVinculación manifestada con el canal Acosta Matos y teléfono empresarial.Manifestación registrada.Nombre, empresa exacta, función, autorización y conocimiento.
Interlocutor empresarial masculino no nombradoCompra del crédito en 2017; adjudicación de 159 unidades; otras 49 compras; anuncios Booking; supuestas denuncias, amenazas e impedimentos de acceso.Que AEAT recogió ese relato.Identidad; escrituras y fincas; Booking/PMS; denuncias policiales; testigos; fechas y resultados.
Laura Acosta MatosSolicitud al Cabildo de 24 noviembre 2021; relación Gil/Monterecco/LPB; impugnación y falta de consentimiento del cambio de 2014; explotación alegada hasta 2018.Fuente nombrada y proposiciones identificables.Solicitud y certificado Cabildo completos; capacidad; soporte documental; contraste por entidad, período y cuenta.
Certificación Cabildo recitada, no anexaSun Park S.A. 1991; Monte Lanza, S.L. 1996; Monterecco Sun Park, S.L. 2012; Comunidad de Propietarios 2014.Que la diligencia transcribe esa secuencia.Certificación nativa, expediente, solicitudes, impugnación de 2015, resolución y efectos exactos.
Límite penal y reputacional. Booking, estafa, agresión, amenazas y cierre de acceso aparecen como manifestaciones de terceros. La diligencia no incorpora anuncios, reservas, denuncias, atestados, sentencias ni declaraciones de quienes habrían sufrido esos hechos.

Control causal

La diligencia pudo alimentar la nueva valoración; no originó la inspección ni la complementaria

29 jul 2020
plan inspector
nov/dic 2020
inicio
7 oct 2021
resultado provisional cero
4/15 mar 2022
complementaria
22 mar 2022
visita
6 abr 2022
diligencia
Conclusión temporal. El contacto de 22 marzo y la diligencia de 6 abril no pudieron causar la selección de 2020. La complementaria ya había sido acordada y notificada. Sí pudieron influir en la construcción narrativa o probatoria posterior; para medirlo se necesita una matriz de uso declaración por declaración.

Pink / AEAT

La cuestión no es una etiqueta única de «explotador»

Entidad

Pink Canary Services, S.L.U. —antes Monterecco Sun Park, S.L.U.—, LPB, CEXP, Comunidad de Propietarios, Matkator, CAM y propietarios terceros son sujetos o estructuras distintos.

Función y período

Registro turístico, mantenimiento, recepción, llaves, reservas, comercialización, propiedad, seguridad, obras y preservación no son automáticamente la misma función ni se trasladan entre años.

Ingreso

La atribución tributaria exige cuenta bancaria o merchant account, PMS/OTA, factura, contrato, personal, cliente, reserva, beneficiario y período. La diligencia no contiene ese puente económico.

Punto fuerte para control judicial. La diligencia ofrece proposiciones concretas que pueden comprobarse, pero también revela una confusión expresa entre persona y empresa y una mezcla de propietario, operador, acreedor y adjudicatario. Eso hace necesaria la verificación independiente; no autoriza por sí solo ninguna conclusión de nulidad o culpabilidad.

Sala documental

Cinco páginas contabilizadas, texto accesible y cadena de integridad

Fuente pública

La copia recibida contenía 27 resaltados editoriales posteriores y 27 ventanas asociadas. La versión pública los elimina para no confundirlos con marcas de AEAT, rasteriza las cinco páginas y conserva las cuatro fotografías.

Interconexión

Leer esta diligencia dentro de sus cauces correctos

Derecho de corrección. La certificación Cabildo original, los atestados, datos Booking, escrituras, registros bancarios o una identificación auténtica del interlocutor que completen o contradigan esta lectura serán incorporados con visibilidad equivalente.